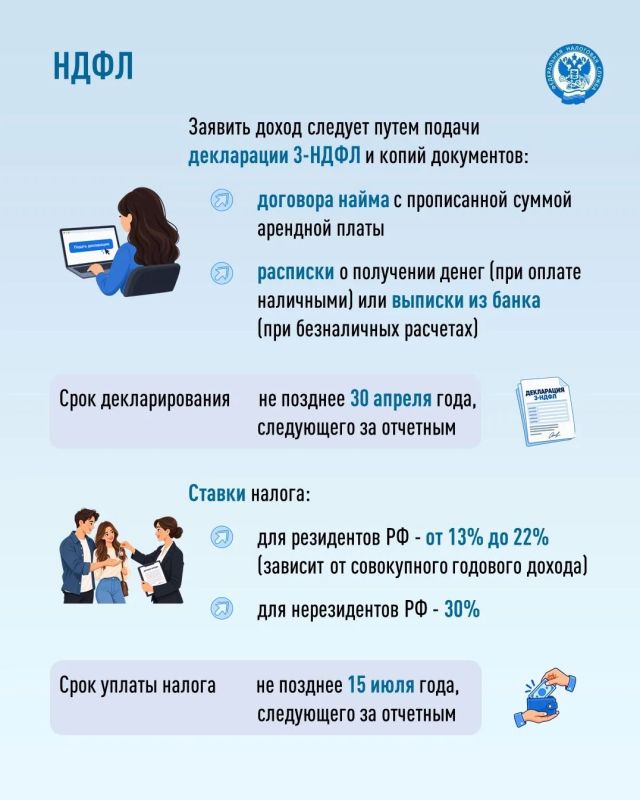
Сдача недвижимого имущества в аренду является источником дополнительного дохода, который подлежит налогообложению.
Граждане вправе не регистрировать предпринимательскую деятельность, а легализовать поступления средств через уплату налога на доходы физических лиц (НДФЛ) или налога на профессиональный доход (НПД).
Об условиях, ставках и сроках уплаты каждого из налогов рассказываем в нашей рубрике «Налоговый кодекс от А до Я»
#налоговый_кодекс_отА_доЯ